
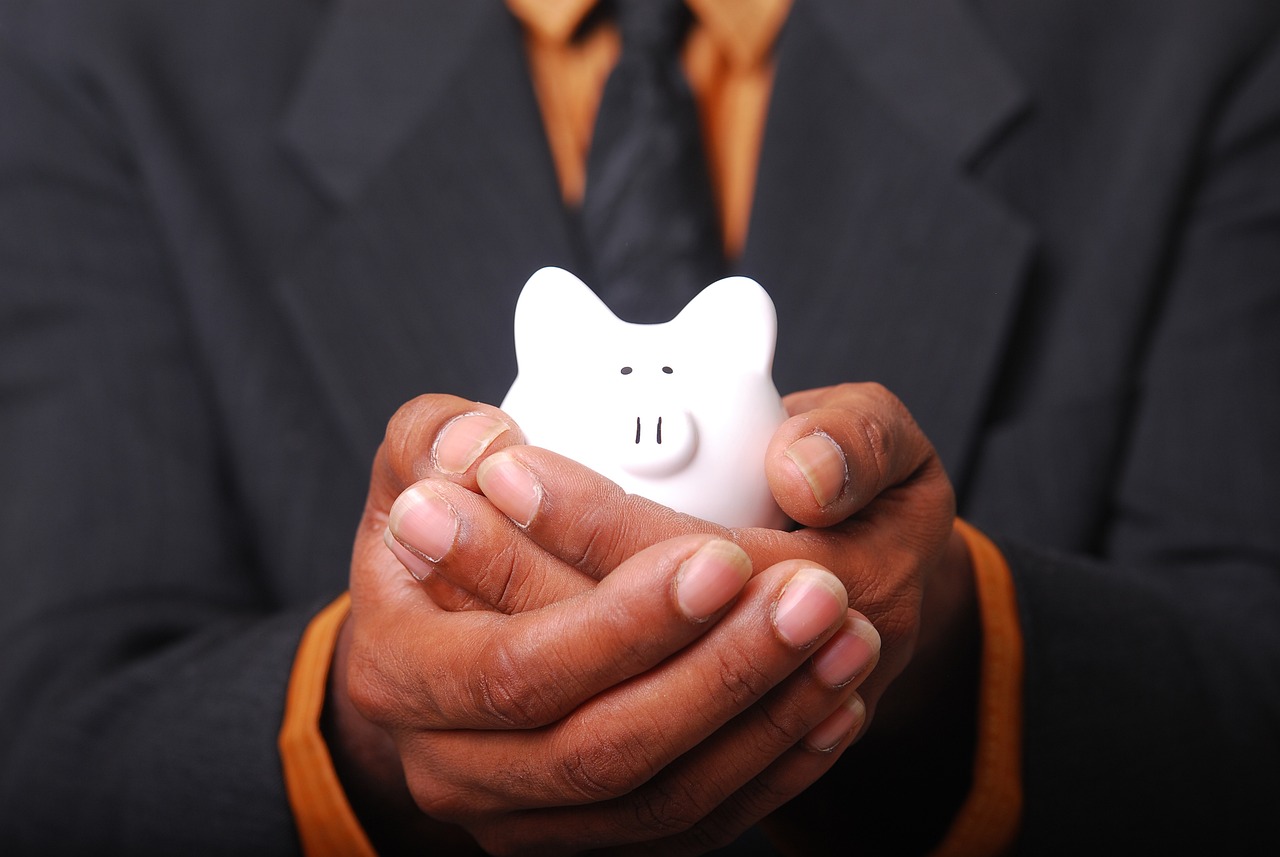
Cele mai frecvente greșeli cu depozitele bancare sunt alegerea doar după dobândă, ignorarea condițiilor de retragere și blocarea tuturor banilor într-un singur loc. Se evită prin citirea contractului, prin păstrarea unei rezerve accesibile și prin diversificare. Forum Press publică analize din economie, iar aceeași prudență se aplică și în finanțele personale.
Greșeala 1: te uiți doar la dobândă
Dobânda mare atrage, dar nu este singura condiție. Contează și durata, felul în care se plătește dobânda, regulile de prelungire și costurile asociate. O dobândă bună, dar cu restricții pe care nu le poți respecta, devine o capcană.
Greșeala 2: nu citești contractul
Termenii rămân în contract, nu în reclamă. Citește cu atenție ce se întâmplă la scadență, dacă depozitul se reînnoiește automat și în ce condiții. Cere explicații pentru orice clauză neclară, înainte să semnezi, nu după.
Greșeala 3: blochezi toți banii
Un depozit este util pentru sume pe care nu ai nevoie de ele în curând. Dacă pui acolo și banii de care ai putea avea nevoie în caz de urgență, riști să îi retragi mai devreme și să pierzi o parte din câștig. Păstrează o rezervă lichidă, ușor de accesat.
Greșeala 4: pui totul într-o singură bancă
Diversificarea reduce riscul. Există un sistem de garantare a depozitelor, cu plafon stabilit prin lege, deci o sumă prea mare într-un singur loc poate depăși protecția. Verifică plafonul actual la sursele oficiale și împarte banii în consecință.
Greșeala 5: uiți de inflație
Dacă dobânda este mai mică decât creșterea prețurilor, puterea ta de cumpărare scade, chiar dacă numărul din cont crește. Nu este un motiv să renunți la depozite, ci unul să știi la ce te aștepți de la ele: siguranță și predictibilitate, nu câștig spectaculos.
Greșeala 6: nu verifici impozitarea și comisioanele
Câștigul aparent al unei dobânzi se poate reduce din cauza impozitării sau a comisioanelor de administrare. Cere băncii să îți explice, în scris, ce se aplică pe contul tău și cum se calculează suma netă. Compară ofertele după câștigul efectiv, nu după procentul afișat.
Aceeași atenție la detalii merită și când citești analize economice, de exemplu pe Forum Press. Procedând așa, eviți surprizele neplăcute la scadență.
O listă scurtă de verificare
- compară cel puțin trei oferte, nu doar prima primită;
- află ce se întâmplă dacă retragi banii înainte de termen;
- verifică regulile de prelungire automată;
- păstrează o sumă separată pentru urgențe;
- notează data scadenței într-un calendar.
Gândește-ți banii pe obiective
Pentru fiecare sumă, întreabă-te la ce o folosești și când. Banii pentru peste un an pot sta într-un depozit pe termen mai lung, iar cei necesari în câteva luni au nevoie de flexibilitate. Disciplina financiară se vede și în alte zone ale vieții, de pildă în obiceiurile de consum; un exemplu este cum să îți reduci amprenta de carbon fără costuri mari, cu idei simple și accesibile.
Recomandarea practică: înainte de a deschide un depozit, scrie pe o foaie suma, scopul și data la care ai nevoie de bani. Dacă toate trei se potrivesc cu oferta, poți continua liniștit. Pentru analize echilibrate și teme economice, Forum Press rămâne o sursă la care merită să revii.